Domain empfangsbescheinigung.de kaufen?
Wir ziehen mit dem Projekt
empfangsbescheinigung.de um.
Sind Sie am Kauf der Domain
empfangsbescheinigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain empfangsbescheinigung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Cimco Werkzeug-, Dokument- und Notebook TascheCimco Werkzeug-, Dokument- und Notebook-TascheWerkzeug- und Laptoptasche. Platz für Werkzeug und Laptopsowie Dokumente. Zahlreiche Taschen und Laschen in verschiedenen Größen. Weterfest, Kompatible mit Tragesystem(Art.170660)Gewicht (kg): 0,96 kgWerkstof: StoffWerkstofgüte: Polyester (PET)Farbe: schwarzAusführung: TascheBreite: 590 mmHöhe: 440 mmTiefe: 780 mmRollbar: NeinMit Schulterriemen: NeinSignalrot: NeinMit Teleskopgrif: NeinHängeschlossbügel: NeinMit Schloss: NeinMit Fachtrenner: NeinHerausnehmbares Fach: NeinGesamtzahl der Fächer: 1Mit Schaum: Nein83,96 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
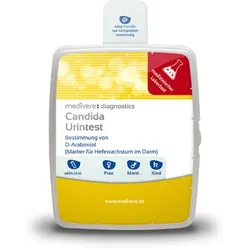
Candida Test – Darm-Hefepilze NachweisDer Candida Test Hefepilze wie Candida albicans gehören bei den meisten Menschen in geringen Mengen zur natürlichen Flora von Darm und Schleimhäuten. Gerät dieses Gleichgewicht aus der Balance, können sich Candida-Hefen stärker vermehren und mit verschiedenen Beschwerden einhergehen. Dieser Test gibt dir Klarheit über eine mögliche Überbesiedelung, ganz einfach über eine Urin-Probe – diskret zu Hause durchführbar, ausgewertet im deutschen Partnerlabor. Der Test kann bei Blähungen, Völlegefühl, Magenschmerzen, Verstopfung oder Durchfall, Nahrungsunverträglichkeiten, Sodbrennen, Kopfschmerzen, Gelenkbeschwerden, verstärktem Appetit auf Süßes, wiederkehrender Erschöpfung oder anderen Hinweisen auf eine gestörte Darmflora sinnvoll sein. Candida albicans: Ursachen, Risikofaktoren und mögliche Beschwerden Candida albicans kommt natürlicherweise unter anderem im Verdauungstrakt sowie auf den Schleimhäuten von Mund, Rachen und Genitalbereich vor. Ist das Immunsystem geschwächt oder die natürliche bakterielle Flora gestört, können sich Candida-Hefen stärker vermehren. Je nach betroffenem Körperbereich können beispielsweise Beschwerden im Darm, Mund- und Rachenraum, Genitalbereich oder auf der Haut auftreten. Eine übermäßige Vermehrung kann unter anderem durch die Einnahme von Antibiotika, Kortisonpräparaten, Zytostatika oder Immunsuppressiva, durch orale Verhütungsmittel, Chemotherapie, Diabetes, Operationen oder ein geschwächtes Immunsystem begünstigt werden. Auch eine zuckerreiche Ernährung mit vielen Süßigkeiten, Weißmehlprodukten und raffinierten Kohlenhydraten sowie hoher Alkoholkonsum und Stress können das Wachstum fördern. Ein enger Kontakt zu Menschen mit einer Candida-Überbesiedelung kann eine Übertragung ebenfalls begünstigen, insbesondere bei geschwächter Abwehr. Mögliche Beschwerden reichen von Blähungen, Völlegefühl, Verstopfung oder Durchfall über Sodbrennen und Nahrungsunverträglichkeiten bis hin zu Müdigkeit und Stimmungsschwankungen. Welche Symptome auftreten, hängt unter anderem davon ab, welcher Körperbereich betroffen ist. Das wird analysiert aus dem Urin: D-Arabinitol (Stoffwechselprodukt verschiedener Candida-Spezies, Marker für Hefewachstum im Dünndarm) D-Arabinitol: Was der Wert über Candida aussagen kann D-Arabinitol ist ein Stoffwechselprodukt verschiedener Candida-Spezies. Vermehren sich Candida-Hefen verstärkt, können die D-Arabinitol-Werte im Blut und Urin ansteigen. Der Wert dient daher als indirekter Marker für erhöhtes Hefewachstum und kann Hinweise auf eine Candida-Belastung geben. Eine Bestimmung kann insbesondere bei Verdauungsbeschwerden, starken oder wiederkehrenden Genitalmykosen sowie bei erhöhten Candida-Konzentrationen im Stuhl oder auf den Schleimhäuten von Mund und Rachen sinnvoll sein. Auch bei einem geschwächten Immunsystem, Diabetes, Tumorerkrankungen, entzündlichen Darmerkrankungen oder während beziehungsweise nach der Einnahme von Zytostatika, Immunsuppressiva oder Breitbandantibiotika kann der Test zur weiteren Abklärung eingesetzt werden. Um auch direkt deinen Darm zu überprüfen, schau dir unsere Darm-Tests an. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, ob dein Wert im Normbereich liegt oder Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **


Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Cimco Werkzeug-, Dokument- und Notebook TascheCimco Werkzeug-, Dokument- und Notebook-TascheWerkzeug- und Laptoptasche. Platz für Werkzeug und Laptopsowie Dokumente. Zahlreiche Taschen und Laschen in verschiedenen Größen. Weterfest, Kompatible mit Tragesystem(Art.170660)Gewicht (kg): 0,96 kgWerkstof: StoffWerkstofgüte: Polyester (PET)Farbe: schwarzAusführung: TascheBreite: 590 mmHöhe: 440 mmTiefe: 780 mmRollbar: NeinMit Schulterriemen: NeinSignalrot: NeinMit Teleskopgrif: NeinHängeschlossbügel: NeinMit Schloss: NeinMit Fachtrenner: NeinHerausnehmbares Fach: NeinGesamtzahl der Fächer: 1Mit Schaum: Nein83,96 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Candida Test – Darm-Hefepilze NachweisDer Candida Test Hefepilze wie Candida albicans gehören bei den meisten Menschen in geringen Mengen zur natürlichen Flora von Darm und Schleimhäuten. Gerät dieses Gleichgewicht aus der Balance, können sich Candida-Hefen stärker vermehren und mit verschiedenen Beschwerden einhergehen. Dieser Test gibt dir Klarheit über eine mögliche Überbesiedelung, ganz einfach über eine Urin-Probe – diskret zu Hause durchführbar, ausgewertet im deutschen Partnerlabor. Der Test kann bei Blähungen, Völlegefühl, Magenschmerzen, Verstopfung oder Durchfall, Nahrungsunverträglichkeiten, Sodbrennen, Kopfschmerzen, Gelenkbeschwerden, verstärktem Appetit auf Süßes, wiederkehrender Erschöpfung oder anderen Hinweisen auf eine gestörte Darmflora sinnvoll sein. Candida albicans: Ursachen, Risikofaktoren und mögliche Beschwerden Candida albicans kommt natürlicherweise unter anderem im Verdauungstrakt sowie auf den Schleimhäuten von Mund, Rachen und Genitalbereich vor. Ist das Immunsystem geschwächt oder die natürliche bakterielle Flora gestört, können sich Candida-Hefen stärker vermehren. Je nach betroffenem Körperbereich können beispielsweise Beschwerden im Darm, Mund- und Rachenraum, Genitalbereich oder auf der Haut auftreten. Eine übermäßige Vermehrung kann unter anderem durch die Einnahme von Antibiotika, Kortisonpräparaten, Zytostatika oder Immunsuppressiva, durch orale Verhütungsmittel, Chemotherapie, Diabetes, Operationen oder ein geschwächtes Immunsystem begünstigt werden. Auch eine zuckerreiche Ernährung mit vielen Süßigkeiten, Weißmehlprodukten und raffinierten Kohlenhydraten sowie hoher Alkoholkonsum und Stress können das Wachstum fördern. Ein enger Kontakt zu Menschen mit einer Candida-Überbesiedelung kann eine Übertragung ebenfalls begünstigen, insbesondere bei geschwächter Abwehr. Mögliche Beschwerden reichen von Blähungen, Völlegefühl, Verstopfung oder Durchfall über Sodbrennen und Nahrungsunverträglichkeiten bis hin zu Müdigkeit und Stimmungsschwankungen. Welche Symptome auftreten, hängt unter anderem davon ab, welcher Körperbereich betroffen ist. Das wird analysiert aus dem Urin: D-Arabinitol (Stoffwechselprodukt verschiedener Candida-Spezies, Marker für Hefewachstum im Dünndarm) D-Arabinitol: Was der Wert über Candida aussagen kann D-Arabinitol ist ein Stoffwechselprodukt verschiedener Candida-Spezies. Vermehren sich Candida-Hefen verstärkt, können die D-Arabinitol-Werte im Blut und Urin ansteigen. Der Wert dient daher als indirekter Marker für erhöhtes Hefewachstum und kann Hinweise auf eine Candida-Belastung geben. Eine Bestimmung kann insbesondere bei Verdauungsbeschwerden, starken oder wiederkehrenden Genitalmykosen sowie bei erhöhten Candida-Konzentrationen im Stuhl oder auf den Schleimhäuten von Mund und Rachen sinnvoll sein. Auch bei einem geschwächten Immunsystem, Diabetes, Tumorerkrankungen, entzündlichen Darmerkrankungen oder während beziehungsweise nach der Einnahme von Zytostatika, Immunsuppressiva oder Breitbandantibiotika kann der Test zur weiteren Abklärung eingesetzt werden. Um auch direkt deinen Darm zu überprüfen, schau dir unsere Darm-Tests an. Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 10 bis 14 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, ob dein Wert im Normbereich liegt oder Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.